本記事はプロモーションを含みます。
「取引先からの入金は来月末。でも今月の仕入れと人件費の支払いが先に来る」
中小企業や個人事業主の経営者なら、一度はこうした資金繰りの悩みに直面したことがあるかもしれません。銀行融資は審査に時間がかかり、赤字決算だと通りにくいという事情もあります。
そこで選択肢に挙がるのが「売掛金ファクタリング」です。
この記事では、ファクタリングの基本的な仕組みから、必ず知っておきたい注意点、そして実際のサービス例として株式会社FIKS(フィックス)の売掛金ファクタリングを、公式情報と金融庁の公表資料をもとに整理して解説します。
先にお伝えしておくと、ファクタリングは便利な資金調達手段である一方、手数料や契約内容によっては資金繰りをかえって悪化させるリスクもあるサービスです。
良い面だけでなく注意点もあわせて理解したうえで検討していただけるよう、できるだけ客観的に書いています。
- 売掛金ファクタリングの仕組みと、融資との違い
- 2社間ファクタリングと3社間ファクタリングの違い
- 金融庁が注意喚起している「偽装ファクタリング」の見分け方
- FIKSの売掛金ファクタリングの特徴と会社概要
- 良心的なファクタリング会社を選ぶチェックポイント
売掛金ファクタリングとは?仕組みをわかりやすく解説
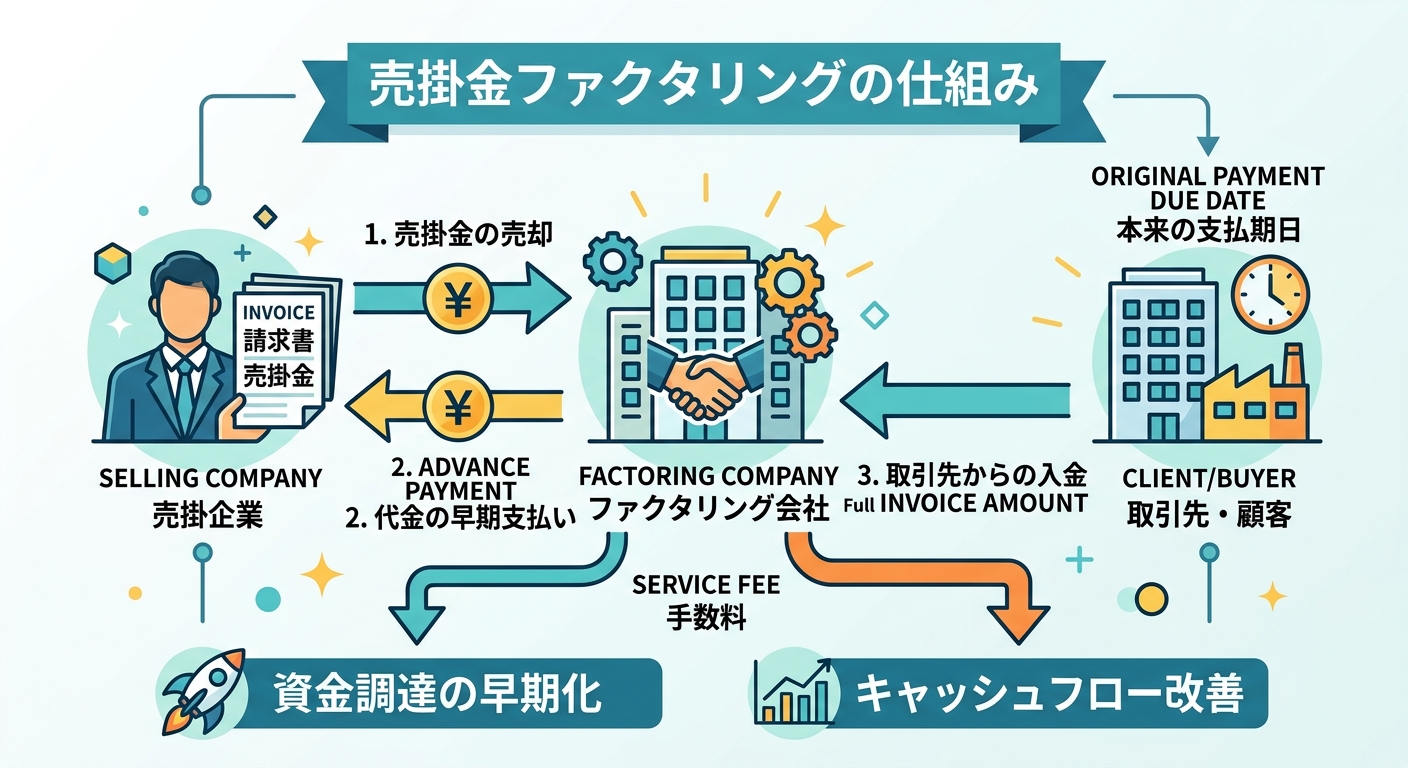
金融庁の説明によると、一般に「ファクタリング」とは、事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービス(事業者の資金調達の一手段)であり、法的には債権の売買(債権譲渡)契約とされています。
銀行融資のような「お金を借りる」取引ではなく、「将来受け取る予定のお金(売掛金)を、手数料を差し引いた金額で先に受け取る」仕組みという点が最大の特徴です。
借入ではなく債権の売買であるため、信用情報機関に記録が残らず、担保や保証人も原則不要とされています。また中小企業庁・経済産業省は、不動産担保に依存しない資金調達手段として、売掛債権を活用した資金調達の円滑化を推進する立場を取っています。
ただし、これは「ファクタリング自体を国が推奨・保証している」という意味ではなく、あくまで資金調達手段の選択肢を広げる政策の一環である点は理解しておいてください。
2社間ファクタリングと3社間ファクタリングの違い
ファクタリングには、大きく分けて2つの契約形態があります。
- 2社間ファクタリング:利用者(売主)とファクタリング会社の2社間で契約する方式。売掛先(取引先)にファクタリングの利用を知られずに資金調達できるのが特徴です
- 3社間ファクタリング:利用者・ファクタリング会社・売掛先の3社間で契約する方式。売掛先の承諾が必要になる分、一般的に2社間よりも手数料が低く抑えられる傾向があります
「取引先に知られたくない」なら2社間、「手数料を少しでも抑えたい、取引先の理解が得られる」なら3社間、というのが基本的な選び方の目安です。
どちらが適しているかは、取引先との関係性や急ぎ度合いによって変わってきます。

【最重要】偽装ファクタリングに要注意(金融庁の注意喚起)
ファクタリングを検討するうえで、絶対に知っておいてほしいのがこの章の内容です。
金融庁は公式サイトで「ファクタリングの利用に関する注意喚起」を公表しており、次のように説明しています。
「近時、ファクタリングを装った高金利の貸付けを行うヤミ金融業者の存在が確認されています。また、ファクタリングとして行われる取引であっても、経済的に貸付けと同様の機能を有していると思われるようなものは、貸金業に該当するおそれがあります」(金融庁「ファクタリングの利用に関する注意喚起」より)
つまり、契約書に「債権譲渡契約(売買契約)」と書かれていても、実態が貸付けと変わらない「偽装ファクタリング」を行う無登録業者が存在するということです。
金融庁が示している主なチェックポイントは以下のとおりです。
- ファクタリング業者から受け取る金銭(債権の買取代金)が、債権額に比べて著しく低額になっていないか
- 売掛先から回収できなかった場合に、売主が債権を買い戻すことにされていないか
- 売掛先が支払わなかった場合に、売主自身の資金でファクタリング業者に支払わなければならないことにされていないか
これらに該当する場合、経済的には「売掛金を担保にしたお金の貸し借り」と同じ機能を持つと判断され、貸金業に該当するおそれがあります。貸金業の登録なしにこうした取引を行うことは違法であり、金融庁も過去の裁判例を複数紹介しながら注意を呼びかけています。
また金融庁は「高額な手数料のファクタリングに要注意」ともしており、手数料が高すぎるファクタリングを利用すると、かえって資金繰りが悪化し、多重債務に陥る危険性があると警告しています。
少しでも不安な点があれば契約前に弁護士など法律の専門家に相談することを、金融庁自身が推奨しています。
ファクタリング会社を選ぶ際は、①会社概要(所在地・代表者・資本金・設立年など)が明確に開示されているか、②手数料の水準や算定根拠が説明されているか、③契約内容(買い戻し義務の有無など)を書面できちんと確認できるか、を必ずチェックしてください。
FIKS(フィックス)の売掛金ファクタリングとは
ここからは、実際のサービス例として株式会社FIKSの売掛金ファクタリングを紹介します。
公式サイトの情報をもとに会社概要から確認していきます。
| 項目 | 内容 |
|---|---|
| 会社名 | 株式会社FIKS |
| 代表取締役 | 藤田 憲一 |
| 所在地 | 〒160-0023 東京都新宿区西新宿三丁目1番3号 MITSUWAビル5階 |
| 電話番号 | 03-6908-5020(平日9:00〜18:00) |
| 事業内容 | ファクタリング事業 |
| 設立年月 | 令和4年8月23日 |
| 資本金 | 1,000万円 |
| 顧問弁護士 | DK総合法律事務所 弁護士 宮﨑 大輔 |
顧問弁護士の氏名まで公式サイトで開示されている点は、前の章で挙げた「会社概要の透明性」というチェックポイントに照らすと、安心材料のひとつになりそうです。
サービス内容(公式サイトの案内より)
公式サイトでは、FIKSの売掛金ファクタリングの特徴として次の3点が案内されています。
- はやい:必要書類が揃い次第、審査を迅速に開始し、最短即日での入金に対応するとされています
- やすい:手数料は2%からで、諸経費もすべて含まれた設定と案内されています
- かんたん:申し込みから書類提出までオンラインで完結し、全国どこからでも申し込めるとされています
2社間・3社間どちらのファクタリングにも対応しており、調達希望額は100万円〜1億円まで、法人であれば売掛先が上場企業・大規模企業・中小企業・公共機関・個人事業・その他のいずれでも申し込めると案内されています。
買取金額の上限・下限は設けられていないとのことです。
ここは重要な注意点です。公式サイトには「当社のサービスは法人のお客様専用です。
個人事業主の方のお申し込みは受け付けておりません」と明記されています。
個人事業主の方は対象外となるため申し込み前に必ず自社が対象条件を満たしているか確認してください。
なお「手数料2%から」という表記は、あくまで下限の目安です。
実際の手数料は、2社間か3社間か、売掛先の信用力、債権額などによって変動します。
正式な手数料は必ず個別の見積もりで確認してください。
▼ 詳しくはこちら▼


申し込みから入金までの流れ
公式サイトによると、FIKSでは次のようなステップで手続きが進むと案内されています。
- Web上の無料診断フォームから相談・見積もりを依頼(入力目安3分)
- 必要書類の提出(オンラインで完結)
- 専門チームによる審査
- 契約手続き
- 入金(最短即日)
公式サイトでは、即日入金が可能な理由として、オンライン完結による時間ロスの削減、ファクタリング審査に特化した専門チームの常駐、AIによる事前審査・リスク分析の活用、複数の金融機関と連携した振込処理の4点が挙げられています。
ただし、審査結果や入金スピードは売掛先の状況や書類の準備状況によって変わるため、「必ず即日」というわけではない点は理解しておいてください。
よくある質問(公式サイトの案内をもとに整理)
Q. ファクタリング業と貸金業はどう違いますか?
A. ファクタリングは売掛債権の売買(債権譲渡)契約であり、法的にはお金の貸し借りではないため、貸金業の登録は不要です。
一方、実態が貸付けと同様の機能を持つ「偽装ファクタリング」は貸金業に該当するおそれがあり、無登録で行うと違法です。
この記事の「偽装ファクタリングに要注意」の章もあわせてご確認ください。
Q. 代表者個人の保証は必要ですか?
A. ファクタリングは債権の売買であり、融資とは異なるため、一般的に代表者個人保証は不要とされています。個別の契約条件は、申し込み時に必ず契約書で確認してください。
Q. 赤字決算でも利用できますか?
A. ファクタリングの審査では、利用者自身の決算状況よりも、売掛先(取引先)の信用力や売掛債権の実在性が重視される傾向があります。
そのため、銀行融資では難しい赤字決算の状況でも利用できる可能性があるとされています。ただし最終的な可否は個別の審査によります。
Q. 取引先に知られずに利用できますか?
A. 2社間ファクタリングであれば、売掛先(取引先)に知らせることなく資金調達を進められると案内されています。3社間ファクタリングの場合は、契約の性質上、売掛先の承諾を得る必要があります。
Q. 売掛先が支払ってくれなかった場合はどうなりますか?
A. これは契約内容によって扱いが大きく変わる、非常に重要なポイントです。
前述のとおり、売掛先の不払いリスクをファクタリング業者ではなく売主が負う契約(買い戻し義務があるなど)は、貸金業に該当するおそれがあると金融庁が注意喚起しています。
契約前に、不払い時の扱いがどうなっているかを必ず書面で確認してください。
良心的なファクタリング会社を選ぶチェックリスト
この記事の内容を踏まえて、ファクタリング会社を検討する際のチェックリストをまとめます。
- 会社名・代表者・所在地・資本金・設立年が公式サイトで明確に開示されているか
- 手数料の水準や算定根拠について、契約前に説明を受けられるか
- 買取代金が、債権額に比べて著しく低額になっていないか
- 売掛先が不払いだった場合に、売主が買い戻し義務や補填義務を負う契約になっていないか
- 契約書の内容を、口頭説明だけでなく書面できちんと確認できるか
- 顧問弁護士など、専門家によるチェック体制があるか
少しでも不安な点や理解できない契約条項があれば、その場で契約せず、弁護士など第三者の専門家に相談することをおすすめします。
これは金融庁も公式に呼びかけている対応です。
▼ 詳しくはこちら▼

まとめ
売掛金ファクタリングは、銀行融資とは異なる仕組みで資金調達ができる手段として、経済産業省も活用を後押ししているサービスです。
一方で、ファクタリングを装った違法な高金利貸付け(偽装ファクタリング)が存在することを、金融庁が公式に注意喚起している分野でもあります。
- ファクタリングは売掛債権の売買契約であり、融資(借入)ではない
- 2社間は取引先に知られにくい、3社間は手数料が抑えられやすい
- 買い戻し義務がある契約や、極端に安い買取代金は偽装ファクタリングの疑いあり
- FIKSは手数料2%から・最短即日入金・法人専用(個人事業主は対象外)
- 不安な点があれば、契約前に弁護士など専門家へ相談を
資金繰りの悩みは経営者にとって切実な問題だからこそ、焦って契約を急がず、会社概要や手数料、契約条件をしっかり確認したうえで判断することが大切です。
まずは無料の診断・見積もりで、自社のケースでどのくらいの条件になるのかを確認してみるのもひとつの方法です。
▼ 詳しくはこちら▼
※本記事の情報は記事執筆時点の公表内容にもとづいています。手数料やサービス内容は変更される場合があるため、申し込み前に必ず公式サイトで最新の情報をご確認ください。
本記事は特定の資金調達方法を推奨・保証するものではありません。
契約にあたっては、必ずご自身で契約内容をご確認いただくか、専門家にご相談ください。
コメント